


Altri articoli della stanza Solare Fotovoltaico
Fotovoltaico come fonte di energia: situazione e obiettivi - Domenico Coiante -
– IV Congresso Aspo – Trento 5-6 Novembre 2010
Introduzione
Al FOTOVOLTAICO attuale, come argomento scientifico di ricerca applicata, può essere assegnato un luogo ed un anno di nascita preciso: Murray Hill nel New Jersey, 1953. In quell’anno, tre ricercatori dei Laboratori Bell, D. M. Chapin, C. S. Fuller e G. L. Pearson, inventarono la cella fotovoltaica a giunzione pn nel silicio monocristallino. L’annuncio ufficiale dell’invenzione fu dato a maggio del 1954 con la pubblicazione sulla rivista Journal of Applied Physics dell’articolo: “A new Silicon pn Junction Photocell for Converting Solar Radiation into Electrical Power”.
Negli anni seguenti, cospicui programmi di ricerca furono dedicati all’argomento, oltre che negli USA, in Francia, Giappone ed anche in Italia, soprattutto in relazione alle applicazioni spaziali dei primi moduli fotovoltaici. Tuttavia, l’acquisizione concettuale pubblica del FOTOVOLTAICO come nuova fonte d’energia solare apparve in modo ufficiale solo nel novembre del 1978 su una legge, emanata dal Congresso degli USA, la legge federale P. L. 95-590, Solar Photovoltaic Energy Research, Development and Demonstration Act of 1978, sinteticamente detta Photovoltaic Act. La legge finanziava con 1.500 milioni di dollari (valore $ 1978) un programma nazionale di ricerca e sviluppo, dedicato esclusivamente al FOTOVOLTAICO, di durata decennale a partire dal 1979. L’iniziativa era stata intrapresa dal Presidente J. Carter, che, nell’ambito d’altri provvedimenti riguardanti le fonti RINNOVABILI, aveva voluto indicare nel FOTOVOLTAICO una possibile via da percorrere in risposta alla crisi petrolifera del 1973, con previdente anticipo su quella successiva del 1979. Nell’introduzione della legge era testualmente detto che “il programma aggressivo di ricerca e sviluppo dovrebbe risolvere i problemi tecnici esistenti dei sistemi solari fotovoltaici durante la prossima decade, dovrebbe massimizzare il contributo futuro dell’energia solare fotovoltaica alla produzione futura d’energia di questa Nazione”.
Sono quindi ormai più di 30 anni che il FOTOVOLTAICO è stato ufficialmente riconosciuto come una nuova fonte d’energia in grado di competere con le fonti fossili tradizionali. Purtroppo, l’implementazione scientifica e industriale di questo concetto, dal 1979 ad oggi, ha subìto alterne vicende, con alti e bassi in corrispondenza delle oscillazioni del prezzo del petrolio e relative conseguenze negative sugli investimenti pubblici e privati nel settore. Ciò è stato la causa principale del ritardo accumulato nello sviluppo e nella diffusione dei sistemi fotovoltaici fino all’avvento del PROTOCOLLO DI KYOTO (dicembre 1997). L’operatività del trattato ha fornito, in generale, alle fonti RINNOVABILI e, in particolare, al FOTOVOLTAICO una nuova forza-guida sul piano ambientale per la lotta alla crisi climatica globale. A partire dai primi anni 2000, si è assistito ad una decisa inversione di tendenza con uno sviluppo del settore a crescita esponenziale, sviluppo che oggi si sta mantenendo a tasso crescente nonostante la crisi economica mondiale.
Pertanto, le considerazioni seguenti sulla situazione presente del FOTOVOLTAICO saranno tutte rivolte ad un orizzonte, ancora futuro (ma non tanto), dove la tecnologia fotovoltaica s’affermerà come mezzo per produrre significative quantità d’energia elettrica in risposta, sia al problema energetico, sia a quello ambientale. Il termine “significativo” va posto quantitativamente in relazione allo status di fonte energetica, cioè che può portare un importante contributo al BILANCIO ENERGETICO nazionale. Poiché questo si misura in milioni di tonnellate di petrolio equivalente (MTEP), il contributo dovrà raggiungere questo livello di scala perché il FOTOVOLTAICO possa essere considerato come fonte energetica. In definitiva, la produzione annuale d’elettricità fotovoltaica dovrà essere misurata sulla scala delle decine di TWh (1 MTEP = 4,5 TWh, USI FINALI elettrici: 1 kWh = 2200 kcal).
Situazione mondiale degli impianti
Secondo i rilevamenti effettuati dall’EPIA (European Photovoltaic Industry Association), la potenza cumulativa degli impianti fotovoltaici in funzione alla fine del 2009 ha raggiunto la cifra di circa 22,9 GWp (EPIA, 2010). Il grafico della Fig.1 mostra la serie storica della potenza cumulata negli ultimi dieci anni. Per ciascun anno è possibile distinguere il contributo apportato da alcuni paesi, tra cui spicca per importanza negli anni più recenti quello dell’Unione Europea. L’andamento esponenziale dei dati è reso visivamente apprezzabile dall’altezza crescente delle singole colonne dell’istogramma.
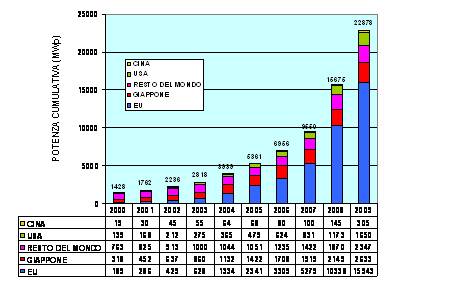
Fig.1 – Andamento negli ultimi dieci anni della potenza fotovoltaica installata nel mondo (Fonte: EPIA, 2010)
Per avere un’idea più precisa di cosa significhi una potenza fotovoltaica di 22,9 GWp, dobbiamo considerare la quantità d’energia elettrica che tale potenza produce annualmente e ciò ci obbliga a fare alcune ipotesi sull’insolazione media annuale dei siti in cui sono collocati gli impianti. Si può andare dalle circa 1000 ore annuali equivalenti dell’Europa del Nord alle 2.300 ore della fascia subtropicale. Non potendo conoscere l’ubicazione esatta di ogni impianto, assumiamo conservativamente un valore intermedio di 1.600 ore. Considerando infine un fattore di prestazione* degli impianti pari al 75%, possiamo assumere in media una produttività specifica effettiva di 1.200 kWh/kWp all’anno.
In definitiva la produzione mondiale d’energia elettrica fotovoltaica è stimabile in circa 27,5 TWh all’anno, corrispondenti al risparmio di petrolio per 6 MTEP. Per capire il significato di questa cifra, facciamo le seguenti considerazioni.
Una centrale termoelettrica convenzionale ha una produttività specifica di circa 6.500 kWh/kW all’anno. Quindi, 27,5 TWh sarebbero generati complessivamente da 4.230 MW convenzionali, cioè pressappoco da 7 generatori termoelettrici standard di 600 MW ciascuno. In conclusione, tutta la produzione mondiale 2009 del FOTOVOLTAICO corrisponde, grosso modo, a quella annuale di 7 gruppi termoelettrici convenzionali.
Sul piano energetico mondiale, il contributo FOTOVOLTAICO è indubbiamente piccolo. Si tratta, però, di un contributo iniziale in rapida crescita, il cui significato assume un rilievo strategico particolare nel quadro della lotta alla crisi energetica e ambientale. Un fattore d’ottimismo nel prevedere l’affermazione della tecnologia fotovoltaica sul mercato dell’elettricità si può ricavare dall’andamento esponenziale crescente del volume delle vendite annuali dei sistemi fotovoltaici. La Fig.2 rende visivamente questo concetto meglio di qualunque discorso. Nel solo 2009, nonostante la crisi economica, sono stati venduti sistemi fotovoltaici per 7,2 GWp.
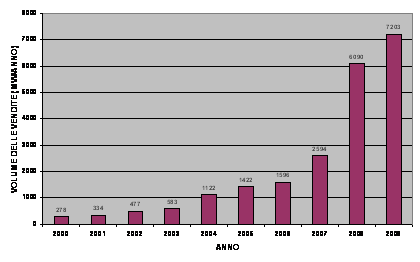
Fig.2 – Evoluzione del mercato annuale delle vendite dei sistemi fotovoltaici 2000-2009 (Fonte: EPIA, 2010)
La Fig.3 mostra la situazione del FOTOVOLTAICO nei Paesi più rappresentativi. Si può notare come la Germania occupi il primo posto, sia per la potenza annuale installata, sia per quella cumulata fino al 2009. L’Italia si colloca al secondo posto per la potenza installata nel 2009 ed al quinto per quella cumulata.
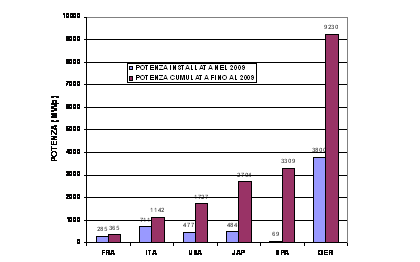
Fig.3 – Potenza fotovoltaica installata nel 2009 in alcuni Paesi più rappresentativi (Fonte: GSE, 2010a)
Situazione degli impianti in Italia
a) Potenza cumulativa installata
La serie storica della potenza fotovoltaica cumulativa in Italia è mostrata nella seguente Fig.4. Si nota chiaramente l’effetto delle incentivazioni pubbliche del Conto Energia con l’impennata della potenza a partire dal 2006 ed una crescita media negli ultimi tre anni di circa 364 MWp all’anno. Al 30 settembre 2010 il numero di impianti in esercizio ha raggiunto la cifra di 100.200 per una potenza totale cumulata di 1.600 MWp (GSE, 2010b). La taglia media degli impianti è pertanto circa 16 kWp.
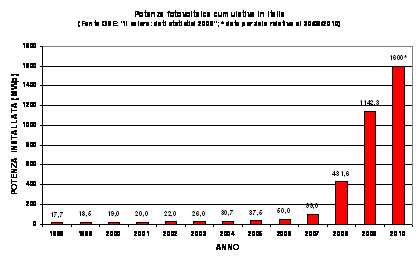
Fig.4 – Potenza cumulativa installata in Italia fino al 30/09/2010.
*Il dato del 2010 è parziale e si riferisce ai primi 9 mesi. (Fonte: GSE, 2010b e 2010c)
b) Produttività annuale media ed elettricità prodotta
Gli impianti fotovoltaici, che accedono al Conto Energia (praticamente tutti), sono dotati di un sistema automatico d’acquisizione dei dati di funzionamento. Al GSE (Gestore dei Servizi Elettrici) spetta il compito di raccogliere i dati in tempo reale e di elaborarli statisticamente in un rapporto pubblicato annualmente. Secondo il rapporto 2009 del GSE, la produttività specifica effettiva media dell’intero parco FOTOVOLTAICO è di 1.200 kWh/kWp, con l’intervallo dei valori che va da un minimo di 1.109 kWh/kWp per la Valle D’Aosta ad un massimo di 1.371 kWh/kWp per la Sicilia (GSE, 2010d).
Con questo valore medio della produttività, ci saremmo aspettati una produzione annuale d’energia su scala nazionale di (1.200 x 1,142 =) 1.370 GWh, mentre il valore effettivo registrato è stato di 673,8 GWh (GSE, 2010e), cioè circa la metà. La spiegazione della discrepanza risiede nel fatto che, nel corso del 2009, sono stati installati 710,7 MWp, che si sono gradualmente aggiunti ai 431,6 MWp già in funzione nel 2008. Il sistema di monitoraggio del GSE ha permesso di registrare la data d’entrata in produzione dei vari impianti e il contributo d’energia di ciascuno di loro. La maggior parte dei contributi ha riguardato soltanto gli ultimi mesi dell’anno. Pertanto, si è potuto verificare che, dal punto di vista dell’elettricità prodotta, i 710,7 MWp (aggiunti nel 2009) sono stati equivalenti alla produzione piena di 130 MWp, perfettamente in linea con il dato di produttività media.
A sua volta, il valore relativamente basso della produttività può essere spiegato guardando a confronto le Fig. 5 e 6, che mostrano rispettivamente la DISTRIBUZIONE regionale della numerosità e della potenza degli impianti.
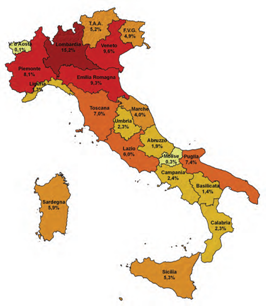
Fig.5 – DISTRIBUZIONE regionale dei 71284 impianti fotovoltaici installati fino al 2009 (Fonte: GSE, 2010e)
Si può costatare che il 54% degli impianti è situato al Nord e solamente il 27% al Sud, mentre il 19% si trova al Centro.
Il 42% della potenza è installata al Nord, dove l’insolazione è bassa, e solamente il 37% al Sud, dove si ha l’insolazione più alta. Il 21% della potenza è situato al Centro con un’insolazione intermedia. Pertanto, il peso predominante sulla produttività media nazionale è quello del Nord, con il conseguente abbassamento del valore medio della produttività.
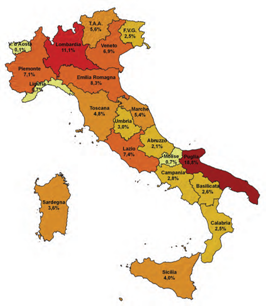
Fig.6 – DISTRIBUZIONE della potenza totale di 1142 MWp installata fino al 2009 (Fonte: GSE, 2010f)
Il reale significato della cifra di 673,8 GWh fotovoltaici del 2009 si comprende se si confronta con il fabbisogno elettrico nazionale dello stesso anno di circa 318 TWh (TERNA, 2010). Il contributo del FOTOVOLTAICO è stato pari allo 0,21%. Siamo ancora lontani dal poter considerare in Italia il FOTOVOLTAICO come una sostanziale fonte d’energia.
Situazione dei costi
Le analisi tecniche ed economiche, applicate alla tecnologia fotovoltaica, concordano nel fatto che oggi l’elettricità prodotta non è competitiva con quella delle centrali convenzionali.
Il costo del kWh dipende da un gran numero di fattori, cosicché è obiettivamente difficile dare una rappresentazione univoca della situazione. Infatti, la formula generale che esprime tale concetto è mostrata a titolo d’esempio qui sotto in funzione dei 16 parametri, da cui dipende. Alcuni di questi parametri (FCR e D) a loro volta sono dipendenti da altre variabili.
(FCR) [Cm + Cs + 2,5 Ct + hMIS hT hSTC Ip (Cp + Cc + Ci + Ca )] + CE&M + hMIS hT hSTC Ip Cass
CkWh = ¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾¾
hSTC D H
Si procede, pertanto, fissando il valore presente di quei fattori, il cui comportamento appare meno variabile, e si lascia variare gli altri come parametri indipendenti.
La Tab.1, tratta dal riferimento già citato, raccoglie i dati attuali, per una centrale da 1 MWp realizzata con moduli al silicio cristallino.
Tab.1 - Caratteristiche, componenti e valori di costo attuali1
|
Parametri |
Simbolo |
Impianto a Silicio cristallino |
|
Potenza nominale |
P |
1000 kWp |
|
Costo moduli (potenza) |
Kp |
1860 €/kWp |
|
Efficienza moduli (STC) |
hSTC |
10%; 15%; 20%; |
|
Area totale moduli |
A |
6667 m2 |
|
Costo moduli |
Cm |
Variabile (0 - 400 €/m2) |
|
Fattore termico |
hT |
0,90 |
|
Fattore di mismatching |
hMIS |
0,92 |
|
Fattore di disponibilità impianto |
FD |
0,96 |
|
Area strutture |
A |
6667 m2 |
|
Costo strutture |
Cs |
50 €/m2 |
|
Fattore d’ombreggiamento |
K |
2,5 |
|
Terreno |
2,5 A |
16667 m2 |
|
Costo terreno attrezzato |
Ct |
4-5 €/m2 |
|
Potenza INVERTER |
P |
1000 kW |
|
Rendimento INVERTER |
hi |
0,94 |
|
Costo INVERTER + quadri elettrici |
Cp |
200 €/kW |
|
Cablatura elettrica |
Cc |
100 €/kW |
|
Ingegneria, dir. lavori e oneri amministrativi |
Ci |
120 €/kW |
|
ALLACCIAMENTO (cabina trasfor. e oneri vari) |
Ca |
140 €/kW |
|
Assicurazione |
Cass |
20 €/kW anno |
|
Esercizio&manutenzione |
CE&M |
6 €/m2 (40 €/kW) anno |
|
Tasso annuo interesse reale |
r |
5% |
|
Vita operativa impianto |
N |
30 anni2 |
|
Tasse dirette |
T |
0,3 |
|
Fixed Charge Rate |
FCR |
0,09293 |
|
Fattore di prestazione |
D |
0,745 |
|
Insolazione giornaliera di picco |
Ip |
1 kW/m2 |
|
Densità annuale della radiazione solare |
H |
1700 kWh/m2anno3 |
2 Sulla base dell’esperienza si considera una durata di vita dei moduli prolungata di 5 anni oltre al limite garantito delle prestazioni.
3 Insolazione media su piano inclinato delle zone italiane centro-meridionali.
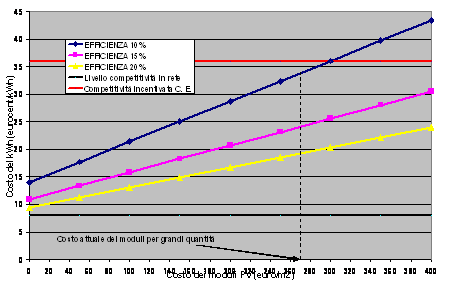
Il livello della competitività in rete è posto a 8 centesimi d’euro, che è all’incirca il prezzo d’acquisto del GSE.
La competitività assistita dal Conto Energia si colloca a circa 36 eurocent
Si può vedere che le tre curve non incontrano mai tale linea. Pertanto, in nessun caso, nemmeno con il costo nullo dei moduli, si raggiunge la competitività in rete. Per questo sarà necessario abbassare ulteriormente il costo del BOS.
Al costo attuale dei moduli di circa 270 euro/m2 (1,8 euro/Wp, EFFICIENZA 15%), corrisponde un costo del kWh che può andare da 34 a 19 eurocent a seconda dell’efficienza di conversione, rispettivamente del 10% e del 20%. Siamo ancora lontani un fattore tra 2 e 4.
La normativa del Conto Energia 2010 assegna al kWh FOTOVOLTAICO per i grandi impianti l’incentivo di 0,346 € per 20 anni. Normalizzando in modo attuariale questo valore sulla vita operativa di 30 anni, si ottiene circa 0,28 €/kWh, cui si devono aggiungere 8 centesimi pagati dal GSE. Si ottiene quindi un ricavo lordo di 36 eurocent/kWh. In definitiva, nella nostra rappresentazione grafica, ciò equivale a spostare la competitività su un livello artificiale di 36 eurocent/kWh (linea continua in rosso).
In questa nuova situazione, la competitività è raggiunta, al costo attuale dei moduli, anche con un’efficienza un po’ inferiore al 10%.
In conclusione, il grande sviluppo presente dei sistemi fotovoltaici non è dovuto al conseguimento della concorrenzialità con le altre fonti energetiche, ma è conseguenza diretta delle incentivazioni pubbliche, erogate sulla base della fiducia posta in questa nuova tecnologia solare e nella sua capacità di raggiungere la competitività economica nel prossimo futuro.
La previsione del conseguimento della parità economica è basata sull’andamento storico dei prezzi del FOTOVOLTAICO. Dagli anni ’70, quando ebbero inizio le prime applicazioni dei sistemi fotovoltaici per usi terrestri, i prezzi hanno registrato una continua decrescita in funzione dell’aumento del volume del mercato. La Fig.8 mostra il grafico di tale andamento nella rappresentazione in scala bilogaritmica detta “curva d’apprendimento” del settore.
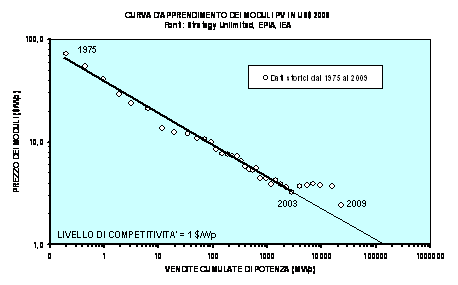
I dati sono d’origine Strategy Unlimited fino agli anni ’90 e successivamente di EPIA e IEA.
Qualora la presente anomalia fosse riassorbita dallo sviluppo del mercato, potremmo estrapolare la curva d’apprendimento fino ad incontrare il livello della competitività. Nella situazione presente dei prezzi dei combustibili fossili, (carbone, gas, petrolio), il confronto con il costo del kWh termoelettrico porta a stimare il conseguimento della parità ad un prezzo dei moduli di circa 1 $/Wp (2 $/Wp prezzo del sistema). Dal grafico si vede che ciò avverrà quando il volume del mercato crescerà dagli attuali 22878 MWp fino a raggiungere circa 150 000 MWp.
In definitiva, il conseguimento della competitività per l’effetto di scala comporta la necessità di una crescita del volume di mercato di circa un ulteriore ordine di grandezza. Nell’ipotesi che il volume annuale delle vendite del 2009 (7200 MWp) si mantenga costante per il futuro, l’obiettivo potrebbe essere conseguito entro i prossimi 18 anni (2027).
Dimensioni dell’impresa
La conclusione precedente individua quali sono le dimensioni minime del mercato FOTOVOLTAICO mondiale per avere la competitività: circa 150000 MWp. A questo livello di penetrazione nel mercato energetico mondiale, il FOTOVOLTAICO avrà finalmente raggiunto lo status di fonte di energia?
Supponiamo, ottimisticamente, che la gran maggioranza della potenza sia installata nelle zone più favorevoli per insolazione e che i miglioramenti tecnologici consentano un aumento del fattore di prestazione, in modo da poter contare su una produttività specifica effettiva di 1500 kWh/kWp (insolazione annuale media: 1900 ore equivalenti; fattore di prestazioni impianti: 0,80). In tal caso, l’elettricità annuale prodotta nel mondo dal FOTOVOLTAICO sarebbe pari a circa 225 TWh (50 MTEP).
Il consumo elettrico mondiale del 2008 è stato pari a 20181 TWh (IEA, 2010). Pertanto la produzione fotovoltaica futura rappresenterebbe soltanto l’1,1 % del fabbisogno elettrico del 2008. In sostanza il contributo sarebbe ancora irrilevante su scala mondiale, ma comincerebbe a dare segni di sé. Tuttavia, per rispondere in modo appropriato alla domanda, consideriamo un altro punto di vista.
Nel 2009 il fabbisogno elettrico italiano è stato di 318 TWh. A prescindere dai vincoli tecnici dovuti all’intermittenza, tutta la produzione mondiale fotovoltaica coprirebbe il 70% del consumo elettrico italiano. Pertanto, se considerassimo il contributo a livello nazionale, esso ci apparirebbe tanto rilevante da non avere dubbi circa il fatto di riconoscere il FOTOVOLTAICO alla stessa stregua delle altre fonti d’energia.
Attualmente l’Italia partecipa al volume mondiale degli impianti fotovoltaici con un contributo di 1.142 MWp, che corrisponde a circa il 5% del totale. Si tratta di una quota notevole, ma che difficilmente potrà crescere, essendo contrastata dalla recente massiccia entrata nel mercato di paesi come la Cina e l’India. Supponiamo, comunque, che lo sviluppo del FOTOVOLTAICO in Italia si mantenga per il futuro in modo da poter conservare almeno la quota attuale. Nella situazione dell’obiettivo di 150.000 MWp della curva di apprendimento, ciò corrisponderebbe a contribuire con l’installazione di circa 7.500 MWp, cioè ad aumentare di un fattore 6,6 l’attuale potenza cumulata degli impianti.
Il contributo al bilancio elettrico annuale sarebbe pari a circa 9 TWh, cioè il 2,8 % del fabbisogno di elettricità del 2009, contributo ancora piccolo sul piano energetico, ma che inizia ad essere significativo.
Alla fine del 2009 risultavano installati in Italia 71.284 impianti fotovoltaici per una potenza totale di 1.142,3 MWp (GSE, 2010g). La Fig.9 mostra la ripartizione degli impianti rispetto alle tre classi di potenza della normativa d’incentivazione del Conto Energia per gli ultimi due anni. Si può notare che la grande maggioranza degli impianti si trova ripartita, pressoché in ugual misura, sulle due classi di potenza inferiore a 20 kWp. Nel 2009 il 92,6% è situato sotto ai 20 kWp con il 45,8% attribuito alla classe 0-3 kWp ed il 46,8% a quella 3-20 kWp. Soltanto il 7,4% degli impianti si colloca nella classe superiore ai 20 kWp.
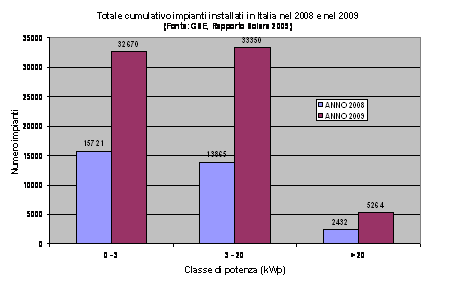
Nel 2009 si sono aggiunti 39.266 nuovi impianti per una potenza totale di 710,8 MWp, cioè con una taglia media di 18 kWp, in lieve aumento sul valore storico. Nell’ipotesi che la DISTRIBUZIONE si mantenga come quella attuale e che la tendenza porti la taglia media a 20 kWp, per passare a 7.500 MWp occorrerebbe aggiungere ai 1.600 MWp altri 5.900 MWp, cioè circa 295.000 nuovi impianti. Questo ha due conseguenze:
Il GSE dovrebbe attrezzarsi per gestire, tecnicamente e amministrativamente, il collegamento diretto alla rete di questo grande numero di produttori. Poiché tutto ciò ha un costo aggiuntivo (a carico di tutti gli utenti) che dipende, grosso modo, più dal numero di allacciamenti che dalla potenza allacciata, sarebbe saggio diminuire significativamente il numero degli impianti, lasciando inalterata la potenza totale installata. Si dovrebbe, quindi, aumentare la taglia media degli impianti, passando ad una nuova logica d’incentivazione che favorisca, o per lo meno non penalizzi, le grandi taglie.
Con un’efficienza media dei moduli pari al 15%, da ogni m2 si ricava una potenza di 150 Wp. Per realizzare 5900 MWp sono necessari 3933 ha di moduli fotovoltaici, che, solo in minima parte, potranno essere collocati sui tetti ancora liberi. Qualora fossero collocati a terra, essi impegneranno con le loro strutture di sostegno una superficie di circa 10000 ha (fattore di ombreggiamento 2,5). Si tratta di un’area di 100 km2, facilmente reperibile tra i circa 20000 km2 di terreni aridi, incoltivabili e abbandonati che esistono in Italia (soprattutto nel Sud), senza doverli sottrarre all’agricoltura tradizionale.
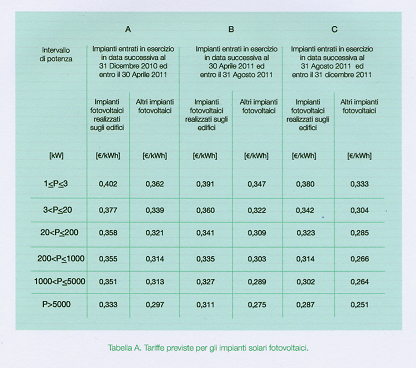
Il recente decreto del Ministero dello Sviluppo Economico, DM 06/08/2010, ha reso operative le norme del Conto Energia per il triennio 2011-2013. Le nuove tariffe d’incentivazione sono riassunte nella Tab.A riportata a lato (GSE, 2010i). Si può vedere che le fasce di classificazione della potenza sono raddoppiate da tre a sei. Per ciascuna fascia, il valore della TARIFFA è suddiviso in due distinguendo gli impianti realizzati sugli edifici da tutti gli altri. Per l’anno 2011, le tariffe sono articolate per quadrimestre in ordine decrescente, mentre per gli anni successivi fino a tutto il 2013 si applica una diminuzione del 6% all’anno sui valori dell’ultima colonna. Le nuove norme si applicano ad un incremento della potenza già installata per ulteriori 3.000 MWp.
Visto il grande successo della passata iniziativa, è da presumere che l’obiettivo dei 3.000 MWp entro il 2013 possa essere conseguito, portando così la potenza cumulativa installata a circa 4142 MWp. Questo valore rappresenta il 55% del contributo italiano all’obiettivo per la competitività (7.500 MWp) e, a meno di eventi straordinari di blocco dei finanziamenti già stabiliti dal DM 06/08/2010, il traguardo sarà raggiunto alla fine del 2013.
Pur essendo difficile prevedere oggi ciò che succederà dopo il 2013, sia per l’Italia, sia per il mondo, si può tuttavia pensare che esista una grande probabilità di veder realizzato il rimanente 45% dell’obiettivo entro (o addirittura prima) dei residui 15 anni previsti dalla curva d’apprendimento.
*Il fattore di prestazione tiene conto della riduzione dell’efficienza per effetto termico (0,90), delle perdite dovute al disaccoppiamento tra le caratteristiche dei moduli (0,92), del fattore di disponibilità dell’impianto (0,96) e del rendimento elettrico dell’INVERTER (0,94).
Bibliografia
Chapin D. M., Fuller C. S., Pearson G. L., 1954, A new Silicon pn Junction Photocell for Converting Solar Radiation into Electrical power, J. Appl. Phys., Vol.25, N.5, May 1954, pp. 676-677
Coiante D., 2008, “FOTOVOLTAICO: il processo evolutivo e le nuove frontiere” Ed. ENEA – Unità Comunicazione, pp. 16-30
Coiante D., 2010a, FOTOVOLTAICO di seconda generazione: limiti e possibilità, 18/07/2010, www.aspoitalia.it/archivio-articoli/attachments/283
Coiante D., 2010b, L’attuale tecnologia fotovoltaica permette di raggiungere la competitività economica?, 19/02/2010, www.aspoitalia.it/archivio-articoli/attachments/267
EPIA, 2010, Global Market Outlook for Photovoltaics until 2014, May 2010, www.epia.org/fileadmin/EPIA_docs/public/
GSE, 2010a, Il solare FOTOVOLTAICO: dati statistici al 31 dicembre 2009”, 6/5/2010, p.29 www.gse.it/attivita/statistiche/documents/il_solare_2009.pdf
GSE, 2010b, Comunicato stampa, FOTOVOLTAICO,SUPERATII100MILAIMPIANTIINESERCIZIO.aspx">www.gse.it/GSE%20Informa/pagine/RECORDFOTOVOLTAICO,SUPERATII100MILAIMPIANTIINESERCIZIO.aspx
GSE, 2010c, Il solare FOTOVOLTAICO: dati statistici al 31 dicembre 2009”, 6/5/2010, p.9 www.gse.it/attivita/statistiche/documents/il_solare_2009.pdf
GSE, 2010d, Il solare FOTOVOLTAICO: dati statistici al 31 dicembre 2009”, 6/5/2010, p.27 www.gse.it/attivita/statistiche/documents/il_solare_2009.pdf
GSE, 2010e, Il solare FOTOVOLTAICO: dati statistici al 31 dicembre 2009”, 6/5/2010, p.23 www.gse.it/attivita/statistiche/documents/il_solare_2009.pdf
GSE, 2010f, Il solare FOTOVOLTAICO: dati statistici al 31 dicembre 2009”, 6/5/2010, p.14 www.gse.it/attivita/statistiche/documents/il_solare_2009.pdf
GSE, 2010g, Il solare FOTOVOLTAICO: dati statistici al 31 dicembre 2009”, 6/5/2010, p.16 www.gse.it/attivita/statistiche/documents/il_solare_2009.pdf
GSE, 2010h, Il solare FOTOVOLTAICO: dati statistici al 31 dicembre 2009”, 6/5/2010, p.9 www.gse.it/attivita/statistiche/documents/il_solare_2009.pdf
GSE, 2010i, Il conto energia 2011/2013, www.gse.it/CONTO%20ENERGIA%202011_2013.pdf
IEA, 2010, Key World Energy Statistics, www.iea.org/textbase/nppdf/
Solarbuzz, 2010, www.solarbuzz.com/moduleprices.htm
TERNA, 2010, Dati statistici sull’energia elettrica in Italia, preconsuntivo 2010, 10/3/2010, www.terna.it/linkclick.aspx?fileticket