


Altre stanze in Politiche Energetiche
Altri articoli della stanza Politiche Energetiche
Note sul Piano di Azione Nazionale per le energie rinnovabili (PAN) - Gianluca Alimonti -
Nei prossimi anni ingenti capitali saranno destinati al settore della “green economy”; solo in Italia già oltre 3 miliardi di Euro nel 2010.
Le valutazioni che seguono sono volte a cercare di ottimizzare gli investimenti messi in gioco dalla politica energetica nazionale ed europea.
Una stima dei capitali di cui stiamo parlando viene da RSE (Gallanti, 30/6/2010) e porta a concludere che i costi di incentivazione per le sole FER elettriche da qui al 2020 sono dell’ordine di 50 miliardi di Euro a fronte di 50 MTEP prodotti. Le stesse valutazioni per le FER termiche portano a 15 miliardi di Euro per 70 MTEP (un rappporto cinque volte migliore).
Per valutare le strategie o le tecnologie scelte, sono utilizzabili gli obiettivi esplicitati nell’introduzione del PAN (Piano di Azione Nazionale), che qui vengono riportati:
1) la sicurezza degli approvvigionamenti energetici, data l’elevata dipendenza dalle importazioni di fonti di energia;
2) la riduzione delle emissioni di gas climalteranti, data la necessità di portare l’economia italiana su una traiettoria strutturale di riduzione delle emissioni e di rispondere degli impegni assunti in tal senso dal Governo a livello europeo ed internazionale;
3) il miglioramento della competitività dell’industria manifatturiera nazionale attraverso il sostegno alla domanda di tecnologie RINNOVABILI e lo sviluppo di politiche di innovazione tecnologica.
Sarebbe inoltre opportuno valutare le strategie facendone un rapporto costi/benefici e considerando non solo gli obiettivi nazionali a breve termine ma anche le potenzialità geografiche e produttive del nostro Paese sul lungo periodo.
Per esemplificare cosa si intende, si focalizzerà l’attenzione su due tecnologie, FV e solare termico, che attingono alla stessa fonte rinnovabile e da cui il PAN si propone di ottenere al 2020 circa la stessa energia ma che hanno caratteristiche opposte da molti punti di vista: simili considerazioni si possono estendere ad altre FER.
Attualmente è ben noto che il FV è di gran lunga la più cara tra le FER. I motivi che sostengono l’interesse per questa tecnologia sono le sue potenzialità non limitate da importanti fattori geografici (come invece per eolico ed idroelettrico), accessibili praticamente in tutte le zone del pianeta anche con impianti di piccola taglia e che non richiedono grossi macchinari termici o in movimento.
Se questa è la situazione, sarebbe assai più utile investire nella R&S di questa tecnologia attualmente non competitiva (magari individuando delle nicchie di eccellenza del nostro Paese, come ad esempio il FV a concentrazione), piuttosto che incentivarne la diffusione. Eppure in tutto il mondo, Germania in testa, si stanno spendendo ingenti capitali (più di 7 GW installati nel 2009, per circa 5 miliardi $/GW) nella diffusione della tecnologia attuale. La Cina ha ben interpretato questo
orientamento ed è diventato il maggior produttore ed esportatore mondiale di celle FV togliendo la leadership alla Germania, senza però incentivarne l’installazione sul proprio territorio.
In Italia il recente Conto Energia ha rivisto al ribasso le incentivazioni al FV, rimanendo però sempre le più alte in Europa ed incrementando la potenza incentivabile di 3 GW: in linea di massima, ogni GW incentivato viene a costare al contribuente circa 500 milioni di Euro all’anno per vent’anni, per un totale quindi di 10 miliardi di Euro per la produzione di circa 2 MTEP.
Questi capitali vanno per la maggior parte all’estero, come ben mostrato dai due seguenti grafici tratti dal Solar Energy Report del Politecnico di Milano, ove si vede come i settori della filiera FV che offrono maggiori guadagni siano prerogativa di aziende estere. Sempre il Solar Energy Report conclude quindi che le aziende estere si appropriano di oltre il 70% del margine operativo generato dal mercato italiano del FV.
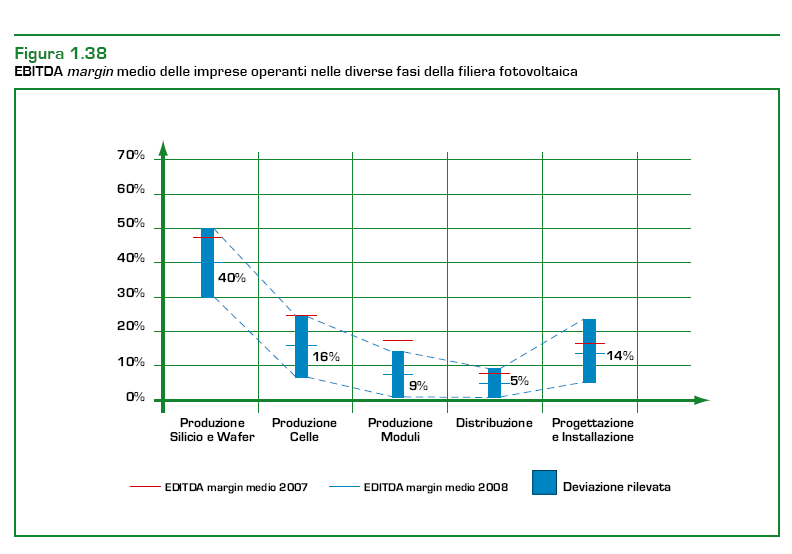
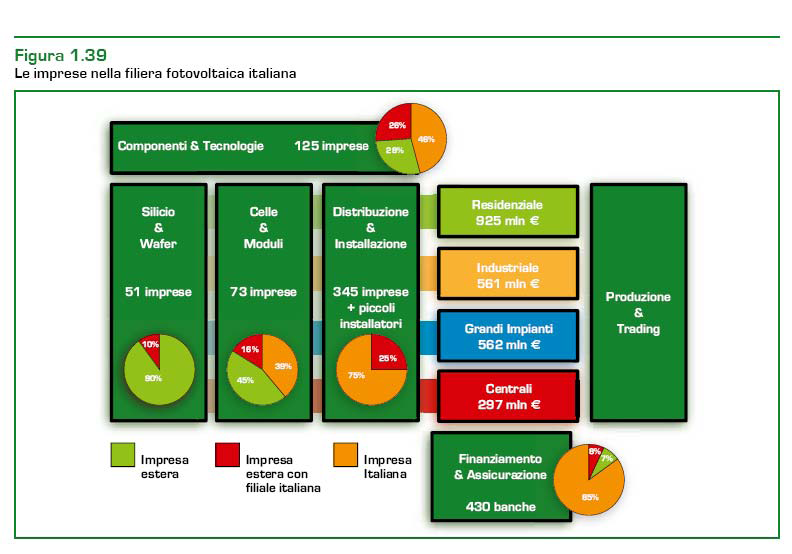
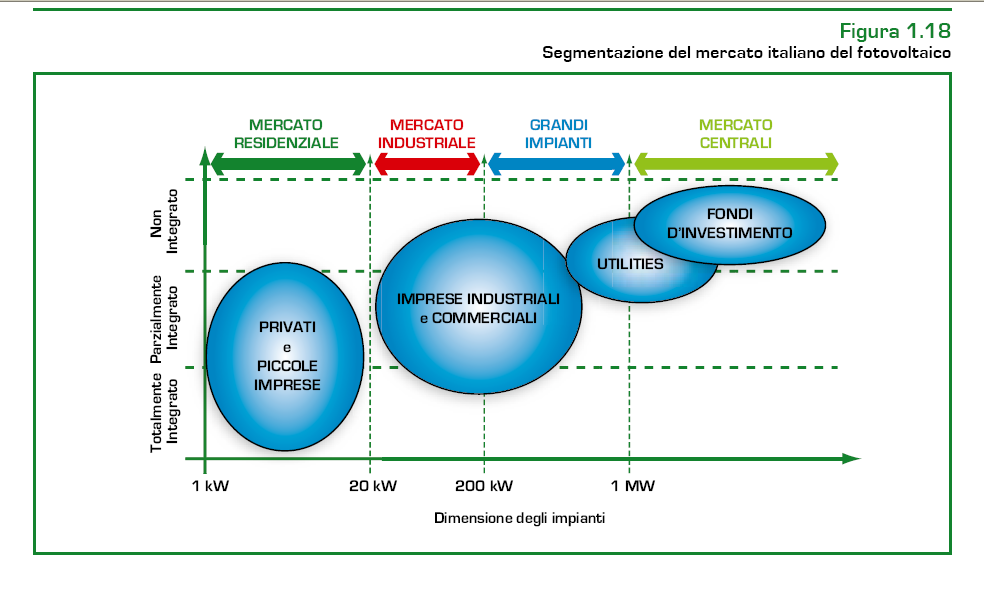
Inoltre, con l’incentivazione presente in Italia, i margini di guadagno sono talmente elevati e sicuri da richiamare l’interesse anche di grossi fondi di investimento la cui quota è destinata ad aumentare: ciò conferma da una parte i notevoli margini di guadagno garantiti dal Conto Energia (quindi senza rischi), dall’altra fa venir meno l’obiettivo di far conoscere tale tecnologia al grande pubblico, che viene disatteso a vantaggio di investitori a cui non si volevano certo girare i capitali prelevati ai privati cittadini.
Spostando ora l’attenzione al solare termico, la situazione è in pratica ribaltata sia valutando il rapporto costi/benefici sia considerando i ricavi delle aziende maggiormente coinvolte che, come mostrato dalla seguente tabella, sempre tratta dal Solar Energy Report, sono per il 70% italiane.

L’incentivazione di tale tecnologia avviene principalmente attraverso la detrazione fiscale del 55% e, secondo diversi studi del settore, questa porta beneficio economico non solo al privato che lo installa ed alle aziende del settore, ma anche, tramite un ritorno di capitali e all’emersione di lavoro, allo stesso erario, senza esborsi o tasse aggiuntive per la collettività.
Un’analisi fatta su dati ENEA sulla detrazione fiscale del 55%, porta alla conclusione che gli interventi che hanno il rapporto economico più conveniente sono quelli del solare termico.
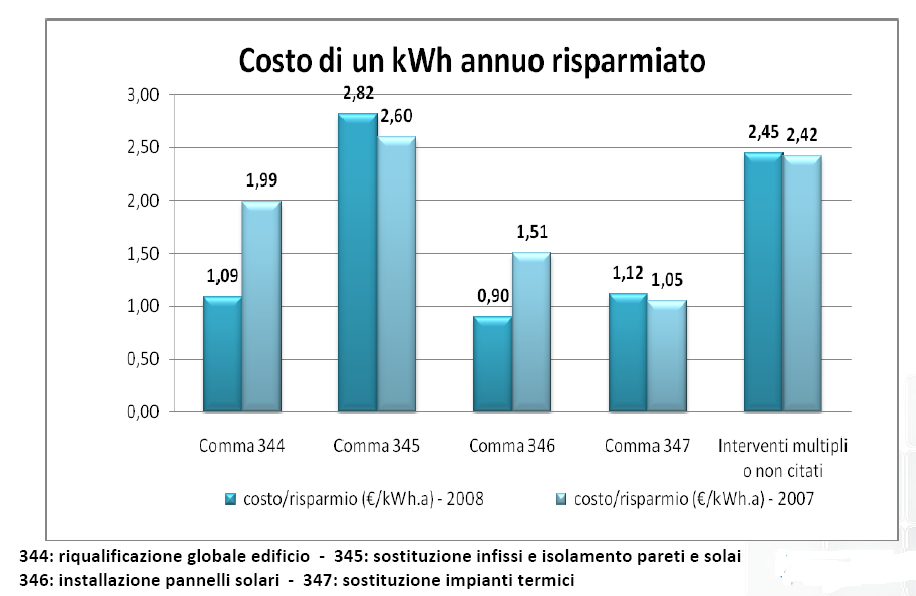
Fonte: “La sostenibilità degli interventi sugli impianti termici e i risparmi energetici conseguibili” A.Montanini Vicepresidente Assotermica, FAST 5, Ottobre 2010
Conclusioni
Secondo il PAN, per raggiungere l’obiettivo del 17% al 2020, la maggior parte dell’energia prodotta da FER sarà quasi equamente suddivisa tra FER termiche e FER elettriche, nonostante l’energia prodotta da queste ultime costerà in media 5 volte quella prodotta dalle FER termiche.
Tale rapporto risulta essere ancor più svantaggioso per il FV, la cui energia viene a costare al 2020 un ulteriore fattore 3,5 (stime AEEG: 3,5 miliardi di Euro per 10 TWh) o 2,5 (stime RSE) in più.
Come mostrato, i capitali spesi nel FV hanno una scarsa ricaduta nel nostro Paese e l’elevato livello di incentivazione rischia di svantaggiare altre tecnologie “nostrane”: non è difficile immaginare la scelta di un POTENZIALE acquirente a cui venga proposta l’installazione di moduli FV (per i quali è pensabile che, con le attuali facilitazioni bancarie, non debba sborsare un euro e siano previsti solo guadagni) o moduli di solare termico per i quali deve invece anticipare tutta la spesa.
Una valutazione delle strategie presentate nel PAN fatta in base agli obiettivi dello stesso documento, non giustifica i capitali indirizzati al FV: gli 830 Ktep prodotti da FV al 2020 non saranno certo quelli che favoriranno in maniera significativa la sicurezza degli approvvigionamenti energetici, nè la riduzione delle emissioni di gas climalteranti, nè tanto meno il miglioramento della competitività dell’industria manufatturiera nazionale (anzi, probabilmente vanno esattamente nella direzione opposta), oltretutto con un rapporto costi benefici di gran lunga il più svantaggioso.
Volendo realmente creare una “ green economy” italiana, è importante indirizzare i capitali nei settori ove possono rendere di più e produrre indotto in Italia.
Sarebbe quindi opportuna un’attenta rimodulazione degli incentivi favorendo ad esempio l’industria manufatturiera termotecnica nazionale con provvedimenti che promuovano l’installazione di panneli solari termici, pompe di calore, ecc... con una positiva ricaduta nazionale della maggior parte dei capitali investiti.
Questo è un aspetto che le FER hanno in comune con l’energia nucleare: infatti anche nel caso del nucleare la fonte “primaria” di energia, ovvero l’uranio, incide poco sul costo dell’energia prodotta; il grosso del costo, che è rappresentato dall’indotto della filiera, potrebbe in buona parte interessare il nostro Paese sino al punto da poter quasi considerare tale fonte “nazionale”.
Si vuole infine sottolineare il ruolo fondamentale che la ricerca può avere in questo settore: secondo l’AEEG nel 2009 la spesa in Italia per l’incentivazione alle FER (escluso CIP6 ed assimilate) ha raggiunto i 2,5 miliardi di Euro e nel 2010 dovrebbe aver superato i 3 miliardi di Euro. Di questi, circa 500 milioni di Euro, all’anno per 20 anni, per il FV installato nel 2010 a fronte di 5 milioni di Euro investiti in Italia nel 2009 per R&S nel FV.
I capitali non mancano: si tratta di fare delle coraggiose e mirate scelte.